

TÜRKİYE'DE 1 OCAK 2026 İTİBARIYLA TAM OLARAK UYGULANMAYA BAŞLANAN YENİ YERLİ MALI TEBLİĞİ, KAMU ALIMLARINDA VE BELGELENDİRME SÜREÇLERİNDE KÖKLÜ DEĞİŞİKLİKLER GETİRİYOR. SGM-2024/10 SAYILI TEBLİĞ İLE İŞLETMELERİN YERLİ MALI BELGESİ ALMA ŞARTLARI DİJİTALLEŞEREK SADECE BEYANA DAYALI OLMAKTAN ÇIKIP, ÇOK DAHA DENETLENEBİLİR VE ŞEFFAF BİR YAPIYA KAVUŞTU. MAKİNA İMALATÇILARI BİRLİĞİ'NİN HAZIRLADIĞI KAPSAMLI DİJİTAL REHBER, YENİ DÖNEMİN DETAYLARINI, GETİRDİĞİ MEKANİZMALARI VE YERLİ ÜRETİM EKOSİSTEMİNE SAĞLADIĞI AVANTAJLARI TÜM HATLARIYLA İNCELİYOR.
Türkiye'de 1 Ocak 2026 itibarıyla tam olarak uygulanmaya başlanan yeni Yerli Malı Tebliği, kamu alımlarında ve belgelendirme süreçlerinde köklü değişiklikler getiriyor. SGM-2024/10 sayılı Tebliğ ile işletmelerin Yerli Malı Belgesi alma şartları dijitalleşerek sadece beyana dayalı olmaktan çıkıp, çok daha denetlenebilir ve şeffaf bir yapıya kavuştu. Makina İmalatçıları Birliği'nin hazırladığı kapsamlı dijital rehber, yeni dönemin detaylarını, getirdiği mekanizmaları ve yerli üretim ekosistemine sağladığı avantajları tüm hatlarıyla inceliyor.
YERLİ ÜRETİCİ İÇİN NEDEN BÜYÜK BİR FIRSAT?
Makina İmalatçıları Birliği, bu tebliğin yerli üretimi koruyan ve teşvik eden yapısının önemini vurgulamak istiyor. Bu yeni sistem gerçek üreticiler için önemli bir fırsat doğuruyor; çünkü Ar-Ge çalışmaları, geliştirilen yazılımlar, fikri mülkiyet hakları, geri dönüşüm çabaları, yerli tedarik ağları ve ülkenin stratejik üretim kapasitesi yeni sistemde çok daha görünür ve ödüllendirilir hale geliyor. Yerli sanayicinin emeği ve yatırımı, bu tebliğ sayesinde hak ettiği değeri resmi olarak tescil ettirebilir.
Yeni SGM-2024/10 sayılı Yerli Malı Tebliği ve buna bağlı uygulama esasları, Türkiye'de "yerli üretim" tanımını çok daha teknik, şeffaf ve denetlenebilir bir hale getiriyor. Artık bir ürünün yerli malı olması, sadece "Türkiye sınırları içinde üretilmiş olmasıyla" açıklanamayacak. Ürünün içinde ne kadar yerli katma değer bulunduğu, ithal edilen girdilerin niteliği, teknolojik katkı düzeyi, tedarik zincirinin yapısı, üretimin "esaslı aşamalarının" nerede gerçekleştiği ve tüm bu bilgilerin dijital olarak doğrulanabilir olması asıl belirleyici kriterler olacak.
BU REHBER NEDEN ÖNEMLİ?
Tebliğin sunduğu avantajlar büyük olsa da sistemin getirdiği şeffaflık beraberinde önemli sorumluluklar da doğuruyor. Yeni sistem, hazırlıksız firmalar için bazı riskleri barındırıyor. Eksik tedarikçi belgesi sunmak, maliyet hesabını yanlış yapmak, kapasite raporunu güncel tutmamak, hatalı katsayı kullanmak, ithal girdiyi yanlış sınıflandırmak veya basit bir montaj işlemini "yerli üretim" gibi sunmaya çalışmak ciddi yaptırımlara yol açabilir. Denetimlerin ve hesaplamaların eskiye göre çok daha hassas olacağı unutulmamalı. Bu sebeple, Yerli Malı Belgesi almak isteyen firmaların bu rehberi ve ilgili kurumların yayımlarını dikkatle inceleyip aksiyon almaları şiddetle tavsiye ediliyor.
YENİ YERLİ MALI TEBLİĞİ, AMACI VE KAMU İHALELERİNDEKİ ÖNEMİ
Yerli Malı Tebliği, kamu alımlarında ve Sanayi ve Teknoloji Bakanlığı'nın yerli mala ilişkin uygulamalarında, bir ürünün hangi şartlarla "yerli malı" sayılacağını ve bunun nasıl belgelendirileceğini düzenleyen temel mevzuat çerçevesidir. Tebliğ, 4734 sayılı Kamu İhale Kanunu'nun 63'üncü maddesine dayanırken; kamu alımlarında yerli ürünlere tanınan avantajın daha sağlam, ölçülebilir ve denetlenebilir bir zemine oturtulmasını amaçlamaktadır.
Yeni düzenlemenin hazırlık niteliğindeki bazı hükümleri 5 Kasım 2025 tarihinde yürürlüğe girmiş, uygulamanın esasını oluşturan ana hükümler ise 1 Ocak 2026 itibarıyla yürürlüğe alınmıştı. Böylece 2026 yılı başından itibaren Yerli Malı Belgesi başvurularında yeni sistem fiilen uygulanmaya başlandı. Yeni Tebliğ ile asıl hedef, yerli üretimi basit montajdan ayıran, katma değeri ve üretim sürecini görünür kılan daha güçlü bir belgelendirme rejimi kurmaktır. Makine sanayisinin uzun süredir işaret ettiği sorunlardan biri, yerli katkı iddiasının çoğu durumda kapasite raporu ve sınırlı belge denetimiyle sonuçlandırılması; teslim edilen ürünün mevzuatın aradığı yerli katkı oranını gerçekten taşıyıp taşımadığının yeterince test edilememesiydi. Kamu alımlarında yerli ürüne sağlanan avantajın uygulamada zayıflaması da aynı sorunun bir uzantısıydı. Bu çerçevede sanayi sicil belgesi, üretim konusu uyumu, yerli katkı oranı, zorunlu yerli girdi yaklaşımı, teknik uzman ve mali uzman incelemesi, Sanayi Bilgi Sistemi (SBS) üzerinden dijital başvuru, TOBB/TESK kontrolü ile ara kontrol ve inceleme mekanizmaları, sistemin ana unsurları haline getirildi. Böylece yerli malı tespiti, yalnızca beyana dayalı bir işlem olmaktan çıkarıldı; teknik ve mali olarak doğrulanabilen bir yapıya dönüştürüldü.
SADECE FİYAT AVANTAJI DEĞİL, ÜRÜNÜN "YERLİLİK PASAPORTU"

Yeni yaklaşım, ürünün Türkiye'de ne ölçüde katma değer yarattığını, ithal girdilere ne kadar bağımlı olduğunu, üretim sürecinin hangi aşamalarının Türkiye'de gerçekleştiğini, tedarik zincirinin ne kadar izlenebilir olduğunu ve üreticinin dijital olarak doğrulanabilir veri sunup sunamadığını esas alıyor. Bu nedenle Yerli Malı Belgesi, yeni dönemde kamu ihalelerinde fiyat avantajı sağlayan bir belge olma niteliğinin yanında; ürünün teknik, mali ve üretimsel kimliğini gösteren bir "yerlilik pasaportu" olarak önem kazanıyor. Yerli Malı Belgesi'nin en görünür etkisi ise kamu ihalelerinde ortaya çıkıyor. Belge, kamu ihalelerinde yerli malı teklif eden isteklilere sağlanan fiyat avantajının uygulanabilmesi için teknik ve hukuki dayanak oluşturuyor. Ancak yeni sistemde bu avantajdan yararlanmak daha disiplinli bir belge yönetimi gerektiriyor. Belgenin alınmış olması da tek başına yeterli değil; belgenin dayandığı bilgilerin doğru olması, YKO hesabının mevzuata uygun yapılması, tedarikçi belgelerinin geçerli olması, üretim sürecinin fiilen Türkiye'de gerçekleşmesi ve ara kontrol veya resen inceleme halinde tüm bilgilerin doğrulanabilir olması gerekiyor. Belge iptal edilirse kamu ihalesinde sağlanan avantaj da ortadan kalkıyor. Bu nedenle Yerli Malı Belgesi, ihale stratejisinin parçası olduğu kadar kurumsal risk yönetiminin de parçası haline gelmiş durumda.
YERLİ KATKI ORANI (YKO) NASIL HESAPLANIR?

Yeni sistemin merkezinde Yerli Katkı Oranı, yani YKO bulunuyor. Sanayi ürünleri bakımından bir ürünün yerli malı kabul edilebilmesi için temel olarak üç şartın birlikte sağlanması gerekli:
- Ürün, Sanayi Sicil Belgesi'ne sahip bir işletme tarafından üretilmeli,
- Üretim sürecinin önemli aşamaları ve ekonomik yönden gerekli görülen en son esaslı işçilik ve eylemler Türkiye'de yapılmış olmalı,
- Ürünün Yerli Katkı Oranı en az yüzde 51 olmalı.
Bu üç şart, yeni sistemin ana omurgasını oluşturuyor. Bunlardan biri eksik olduğunda, ürünün yerli malı olarak belgelendirilmesi mümkün olmayabilir.
Yeni düzenleme, sadece montaj veya basit birleştirme işlemlerini yeterli görmüyor; yurt dışından getirilen parçaların Türkiye'de sınırlı bir işlemden geçirilerek nihai ürün haline getirilmesi artık tek başına yerli malı sayılmak için yeterli görülmeyecek. Ürünün Türkiye'de gerçekten üretimsel bir dönüşüme uğraması, esaslı işçilik ve üretim aşamalarının burada gerçekleşmesi ürünün yerli malı sayılması için kritik önem taşıyor.
Özetle, Yerli Katkı Oranı, ürünün nihai maliyeti içinde yerli girdilerin ve Türkiye'de yaratılan katma değerin ağırlığını gösteriyor. Genel mantık ise şu: Nihai ürün maliyetinden ithal girdi maliyeti ayrıştırılır; kalan kısım yerli katkı olarak değerlendirilir. Bu hesaplamada satış, pazarlama ve finansman gibi üretim dışı giderler maliyet hesabına dâhil edilmez.
| Yerli Katkı Oranı = | Nihai Ürün Maliyet Tutarı (TL) - Nihai Ürün İçindeki İthal Girdi Maliyet Tutarı (TL) | x100 |
| Nihai Ürün Maliyet Tutarı (TL) |
Ancak, yeni sistemde YKO hesabı sadece "yerli girdi / toplam maliyet" gibi basit bir formülden de ibaret değil. Bazı girdiler için özel katsayılar uygulanırken, bazı girdiler yüzde 100 yerli sayılıyor. Yerli girdiler içinse Yerli Katkı Oranı Raporu veya Yerli Malı Belgesi aranıyor. Bu belgelerin bulunmadığı bazı durumlarda ise Sanayi Sicil Belgesi olan tedarikçiden alınan girdiler Bakanlıkça belirlenen oranlarda (yüzde 40 oranında) yerli kabul ediliyor. Diğer taraftan, girdi 0,1 katsayılı ithal girdi listesinde yer alıyor ve Sanayi Sicil Belgesi sahibi işletmeler tarafından Türkiye'de üretiliyorsa yüzde 60 oranında yerli girdi olarak dikkate alınıyor. Bu nedenle firmaların ürün bazında ayrıntılı bir "girdi haritası" çıkarması gerekiyor.

TEKNOLOJİK ÜRÜN BELGESİ, YAZILIM VE YÜKSEK TEKNOLOJİ ÜRETİMİ
Yeni sistemde Ar-Ge, teknoloji geliştirme ve yazılım ürünleri özel olarak destekleniyor. Ar-Ge projesi sonucunda geliştirilen ve Teknolojik Ürün Belgesi'ne (TÜR Belgesi) sahip olan ürünler için YKO hesabına doğrudan 10 puan eklenirken, Bakanlık bu puanı teknoloji düzeyi ve yeşil dönüşüm kriterleri çerçevesinde 20 puana kadar artırabiliyor.
Yazılım ürünleri bakımından ise farklı bir yaklaşım benimsenmiş: Yazılım ürünlerinde klasik anlamda YKO hesabı yapılmıyor, Sanayi ve Teknoloji Bakanlığı'ndan alınmış Teknolojik Ürün Belgesi bulunan yazılımlar doğrudan yüzde 100 yerli kabul ediliyor. Bu düzenleme, yerli yazılım, dijitalleşme, otomasyon, yapay zekâ, endüstriyel yazılım, kontrol sistemleri ve üretim teknolojileri alanında faaliyet gösteren firmalar için kritik önem taşıyor.
Soru: Bir Ar-Ge projesi sonucunda ürün geliştirdik ancak henüz seri üretime yeni geçiyoruz. Teknolojik Ürün Belgesi bize ne sağlar?
TÜR Belgesi, ürününüzün YKO hesabına doğrudan puan katkısı sağlar. Bu katkı, özellikle ithal girdi oranı yüksek ancak teknolojik katma değeri Türkiye'de oluşan ürünlerde yüzde 51 eşiğini aşmak bakımından önemli olabilir.
DİJİTAL BAŞVURU SÜRECİ, ERP KULLANIMI VE VERİ TUTARLILIĞI
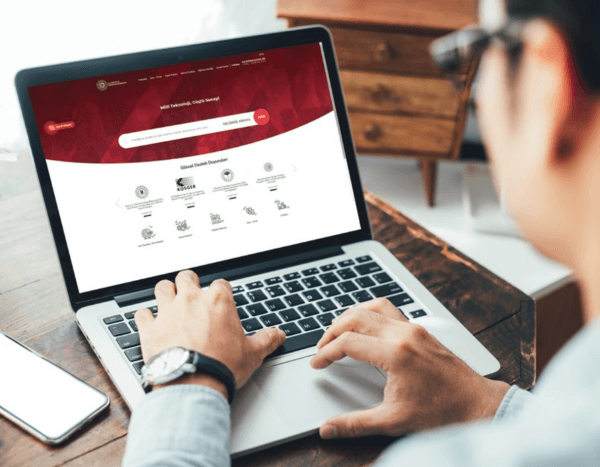
Yeni sistemin en önemli özelliklerinden biri, sürecin dijitalleşmesi. Başvurular e-Devlet üzerinden erişilen Sanayi Bilgi Sistemi aracılığıyla yapılırken, TOBB ve TESK tarafından kurulan çevrim içi sistemde başvuru, teknik inceleme, mali inceleme, belge düzenleme, ara kontrol ve Bakanlık erişimi dijital kayıt altına alınıyor. Böylelikle;
- Başvuru süreci izlenebilir hale geliyor,
- Yanlış, eksik veya tutarsız veri sunma riski ise daha ciddi boyuta ulaşıyor.
Sisteme yüklenen maliyet kırılımları, faturalar, tedarikçi bilgileri, üretim reçeteleri, Sanayi Sicil Belgesi bilgileri ve kapasite raporları, Bakanlık tarafından geriye dönük incelenebiliyor. Bu nedenle firmaların başvuru öncesinde kendi iç veri setlerini uyumlu hale getirmesi gerekiyor. Bu açıdan, büyük ölçekli işletmeler için ERP sistemi kullanımı belirli kolaylıklar sağlayabilir. Kurumsal kaynak planlama programı kullanan işletmelerde, mali uzmanın verileri onaylaması halinde oda fatura asıllarını başvuru aşamasında tek tek talep etmeyebilir. Ancak ara kontrol veya Bakanlık incelemesi halinde tüm belgelerin sunulması yükümlülüğü devam eder.
Soru: Büyük ölçekli bir şirketiz, binlerce faturayı odaya nasıl sunacağız?
ERP sistemi kullanıyorsanız ve mali uzmanınız tüm verileri onaylıyorsa, oda fatura asıllarını başvuru aşamasında tek tek talep etmeyebilir. Ancak ara kontrollerde, resen incelemelerde veya gerekli görülen hallerde tüm belgeleri sunmanız gerekir.
Soru: Dijital sistemde yapılan başvurular neden daha riskli olabilir?
Çünkü sistemde bırakılan her veri dijital iz niteliğindedir. Başvuru anında girilen maliyet bilgileri, tedarikçi beyanları, üretim bilgileri ve teknik raporlar daha sonra Bakanlık veya TOBB tarafından incelenebilir. Bu nedenle başvuru verilerinin geriye dönük olarak doğrulanabilir olması gerekir.